Voici d'abord les trois piliers, puis le 2e en détail : qui est assuré, comment votre épargne se construit et ce qu'il faut vérifier.
Les 3 piliers de la prévoyance suisse en bref
La retraite en Suisse repose sur trois étages : le 1er, le 2e et le 3e pilier. Une image simple aide à comprendre comment ils s'articulent et ce que chacun apporte.
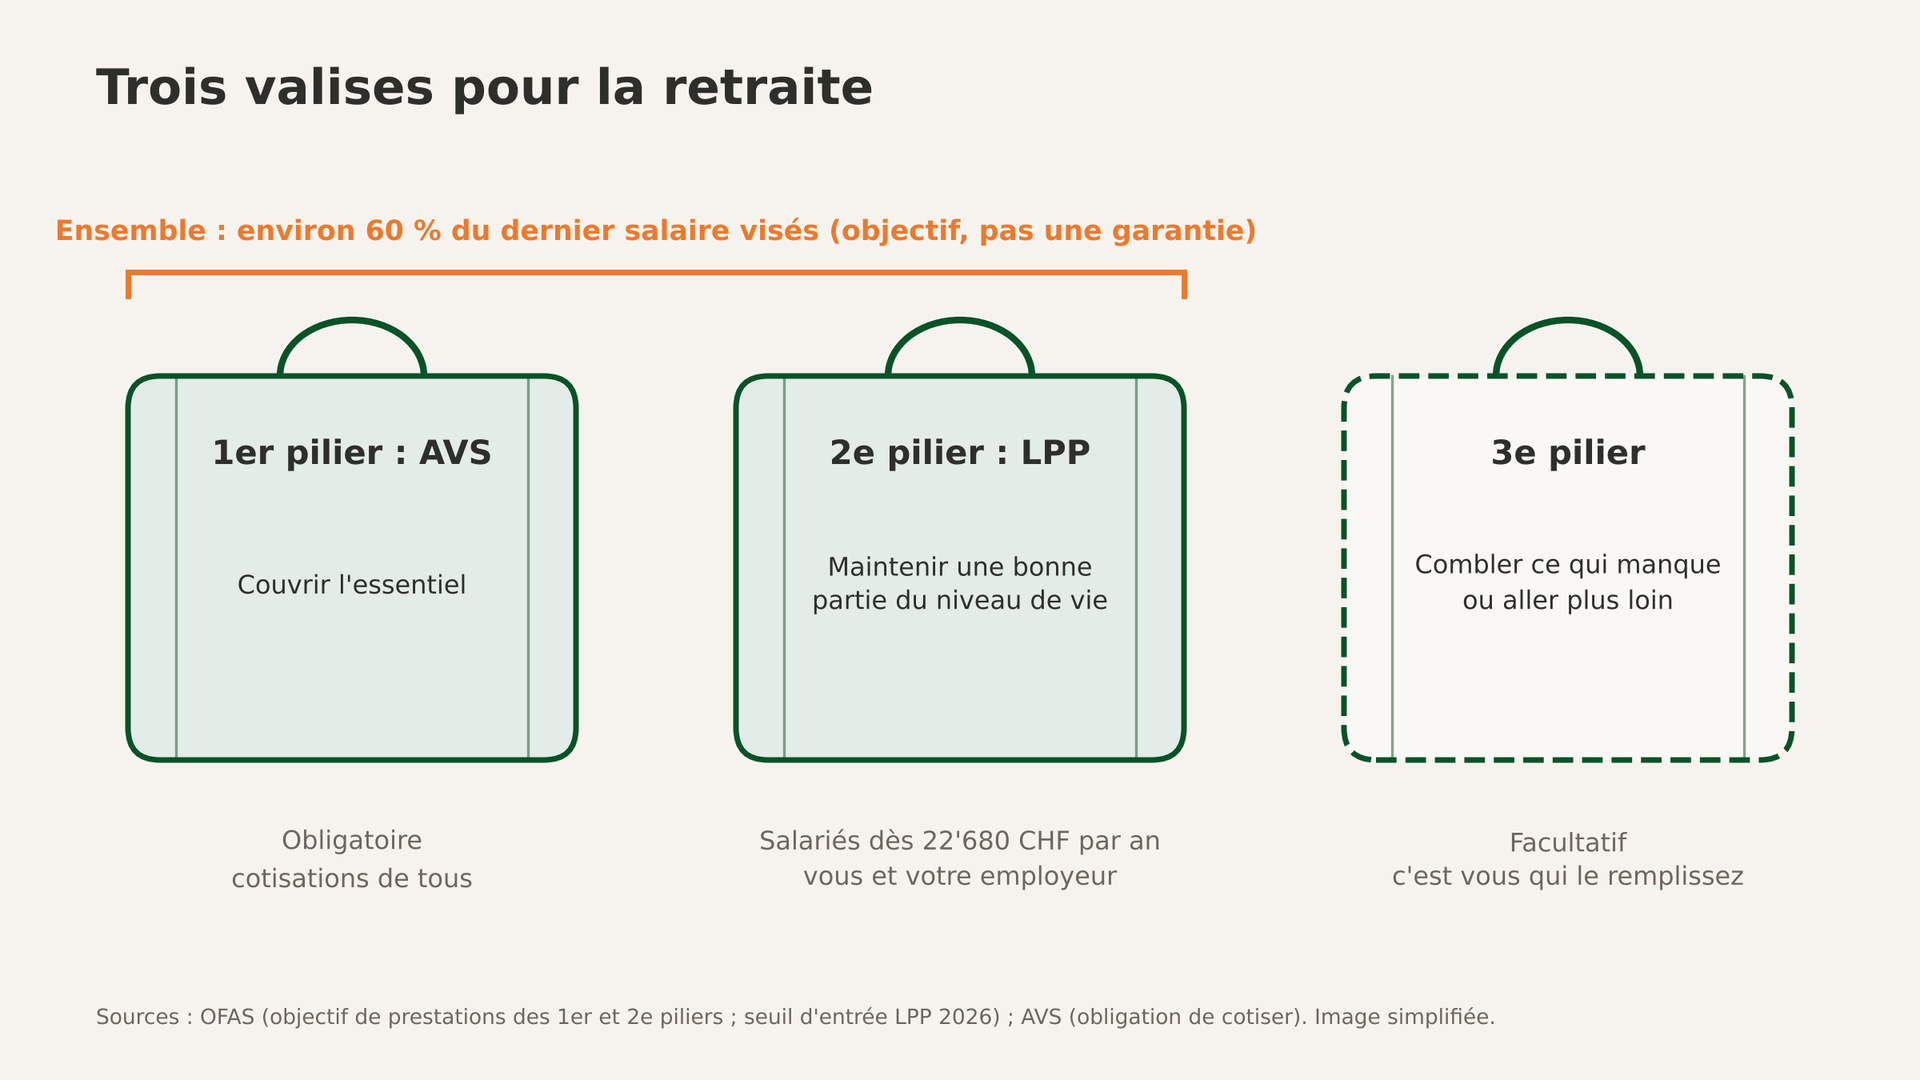
Imaginez que votre retraite voyage avec trois valises. La première, l'AVS, est une valise commune, alimentée notamment par les cotisations de tous, pour couvrir l'essentiel. La deuxième, le 2e pilier, se remplit pendant votre carrière, avec votre employeur.
Ensemble, ces deux valises visent à maintenir une bonne partie de votre niveau de vie. La troisième, le 3e pilier, est celle que vous remplissez vous-même : pour combler ce qui manque, ou pour aller plus loin.
Le 1er pilier : l'AVS pour couvrir les besoins vitaux
L'AVS, l'assurance vieillesse et survivants, est la prévoyance de l'État. Sa mission est inscrite dans la Constitution : couvrir de façon appropriée les besoins vitaux des retraités.
Toute personne qui travaille en Suisse y cotise, tout comme celles qui y vivent sans travailler. En 2026, la rente AVS de vieillesse va de 1'260 à 2'520 CHF par mois. Une 13e rente s'y ajoute désormais : un douzième de plus sur l'année, soit l'équivalent d'un mois de rente.
Le 2e pilier : préserver son niveau de vie
Le 2e pilier, c'est la caisse de pension liée à votre emploi, aussi appelée prévoyance professionnelle ou LPP, du nom de la loi qui l'encadre. Il complète l'AVS pour vous permettre de conserver, dans une large mesure, votre niveau de vie une fois à la retraite.
Ensemble, l'AVS et le 2e pilier visent à remplacer environ 60 % du dernier salaire. C'est un objectif, pas une garantie : le résultat dépend de votre salaire, de votre parcours et de votre caisse.
Le 2e pilier ne sert pas qu'à la retraite. Il protège aussi en cas d'invalidité ou de décès. Si vous décédez, votre conjoint ou partenaire enregistré peut recevoir une rente, à certaines conditions, ou sinon un montant unique égal à trois rentes annuelles.
Le 3e pilier : la prévoyance que l'on construit soi-même
Le 3e pilier est facultatif. Il permet de compléter les deux premiers selon vos moyens et vos objectifs. On y distingue le pilier 3a, encadré et fiscalement avantageux, et le pilier 3b, plus libre. Pour un salarié qui a une caisse de pension, le 3a est plafonné à 7'258 CHF en 2026.
Le choix entre le 3e pilier A et B dépend surtout de votre situation et de votre horizon de temps.
Qui est assuré au 2e pilier ?
Le 2e pilier en Suisse n'est pas obligatoire pour tout le monde. Tout dépend de votre statut, de votre âge et de votre salaire, avec des règles différentes pour les salariés et les indépendants.
Les salariés à partir d'un certain salaire
Si vous êtes salarié, le 2e pilier devient obligatoire dès que votre salaire dépasse un seuil d'entrée, fixé à 22'680 CHF par an en 2026.
L'âge compte aussi. Dès le 1er janvier qui suit vos 17 ans, vous êtes couvert en cas de décès ou d'invalidité. L'épargne pour la retraite, elle, commence le 1er janvier qui suit vos 24 ans.
Le 2e pilier pour les indépendants : une affiliation facultative
Le 2e pilier pour les indépendants est facultatif, et vous pouvez vous assurer si vous le souhaitez. Sans caisse de pension, vous avez droit à un pilier 3a plus élevé : jusqu’à 20 % du revenu de votre activité, au maximum 36'288 CHF en 2026.
Pour un indépendant, l'absence de 2e pilier n'est donc pas une fatalité. Elle demande de construire sa prévoyance de façon plus active.
Temps partiel et petits salaires : des lacunes possibles
Un petit salaire peut rester sous le seuil d'entrée. Et même au-dessus, une partie du salaire n'est pas épargnée, comme on le verra plus bas. Le temps partiel, bien plus fréquent chez les femmes, peut ainsi mener à une rente du 2e pilier nettement plus basse. Votre certificat de prévoyance permet de mesurer cet écart.
Comment se constitue votre capital ?
Le 2e pilier fonctionne surtout comme une épargne personnelle. Chaque année, de l'argent est versé sur votre compte de vieillesse, puis rapporte des intérêts, jusqu'à la retraite.
Le salaire coordonné : la part de salaire assurée
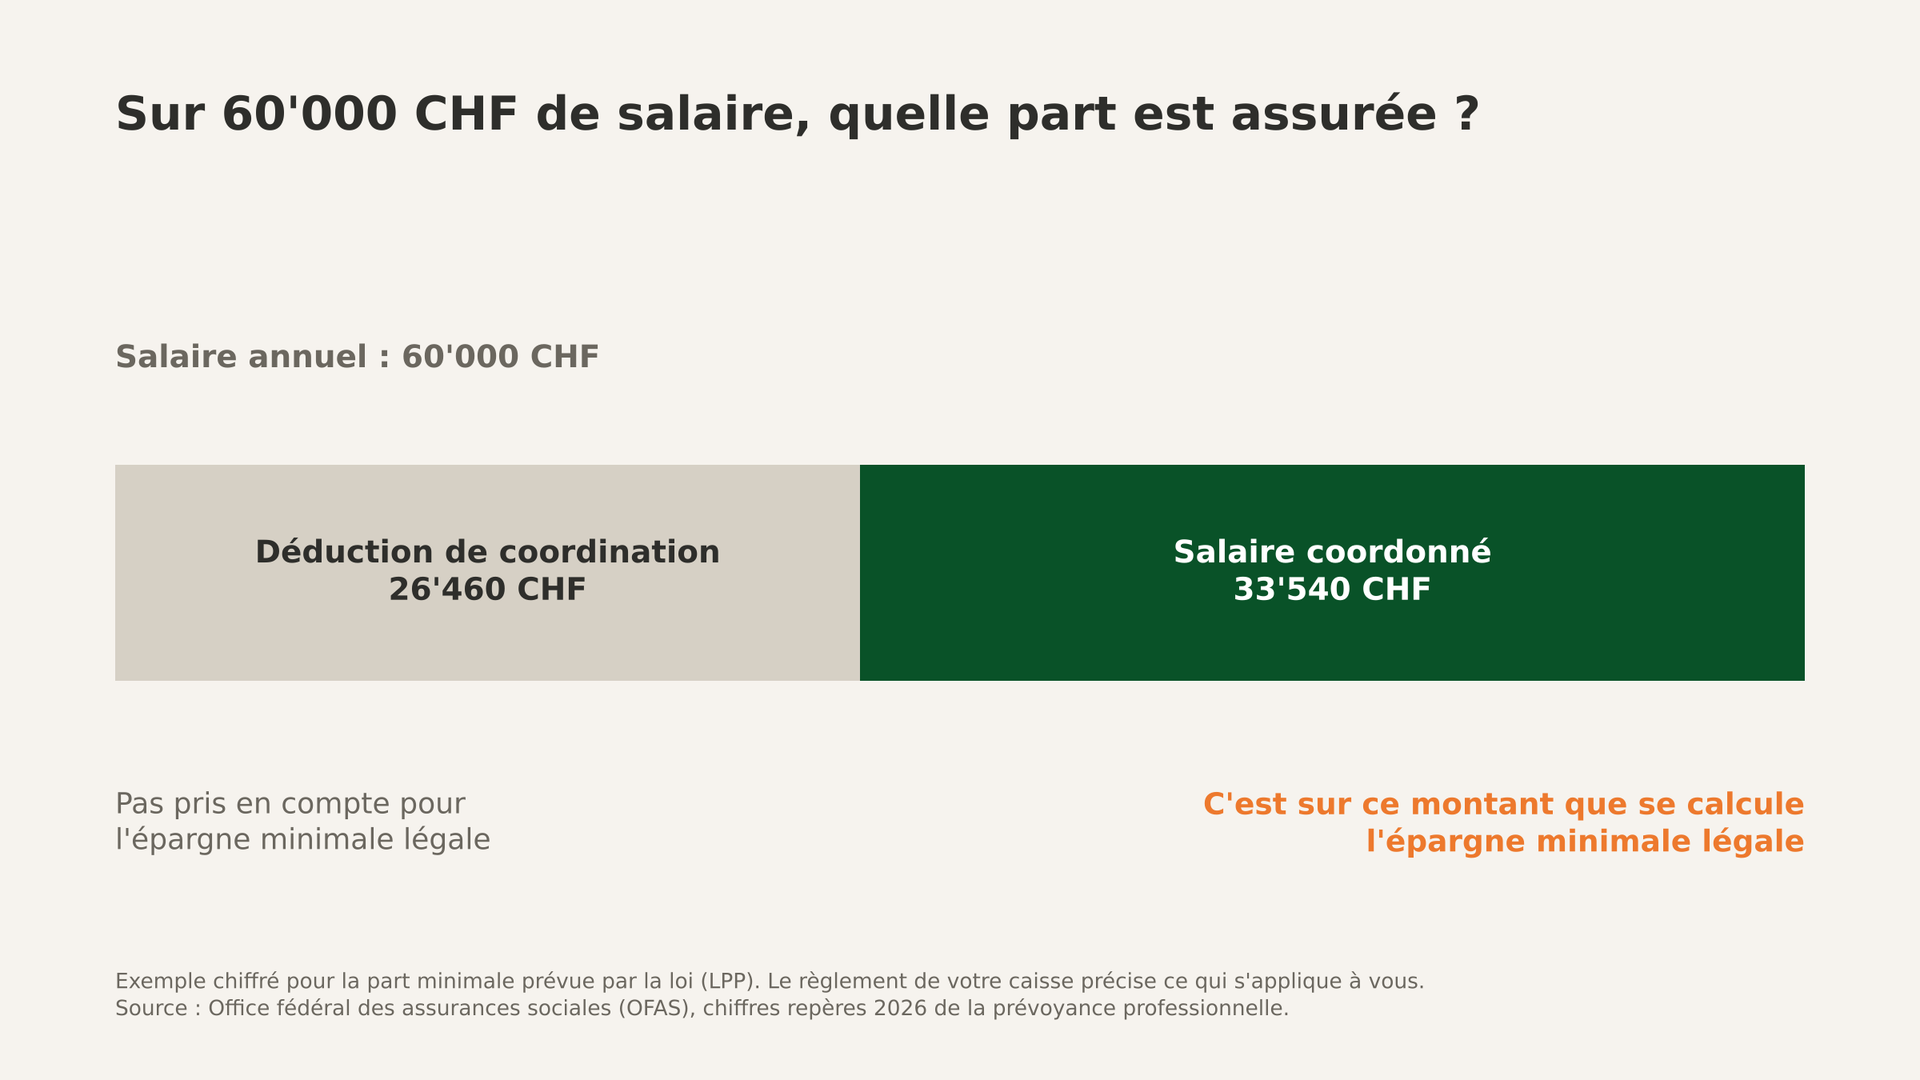
Toute votre rémunération n'est pas assurée. La loi retire d'abord un montant fixe, appelé déduction de coordination : 26'460 CHF en 2026. Ce qui reste s'appelle le salaire coordonné.
Prenons un salaire annuel de 60'000 CHF. Une fois la déduction de coordination retirée, le salaire coordonné est de 33'540 CHF. C'est sur ce montant que se calcule l'épargne minimale prévue par la loi, et non sur les 60'000 CHF.
Des cotisations qui augmentent avec l'âge
Chaque année, votre caisse verse sur votre compte un pourcentage de votre salaire coordonné. Ce pourcentage augmente avec l'âge : plus vous approchez de la retraite, plus il est élevé.
Ces cotisations sont partagées avec votre employeur, et votre part est retirée directement de votre salaire. Le règlement de votre caisse précise la répartition exacte.
Intérêts et rente : ce que devient votre épargne
L'argent accumulé rapporte des intérêts. Pour l'épargne minimale prévue par la loi, le taux minimal est de 1,25 % en 2026.
À la retraite, votre capital peut être transformé en rente versée chaque mois. La loi fixe pour cela un taux de conversion de 6,8 % sur cette épargne minimale. Avec un capital hypothétique de 300'000 CHF, cela donnerait une rente de 20'400 CHF par an, soit 1'700 CHF par mois.
En principe, vous touchez votre 2e pilier à 65 ans. Certaines caisses le permettent dès 58 ans en cas de retraite anticipée, et vous pouvez attendre jusqu'à 70 ans si vous continuez de travailler. Rente ou capital : votre caisse vous indique les possibilités prévues par son règlement.
Changer d'emploi, lire son certificat : les bons réflexes
Votre 2e pilier vous suit tout au long de votre carrière. Deux moments méritent une attention particulière : le changement d'employeur et la lecture annuelle de votre certificat de prévoyance.
Ce qui se passe quand vous changez d'emploi
Votre épargne ne reste pas chez votre ancien employeur. Cet argent, appelé prestation de libre passage, doit être transféré à la caisse de pension de votre nouvel employeur.
Votre ancienne caisse vous demandera les coordonnées de la nouvelle. Si elle ne le fait pas, demandez-les à votre nouvel employeur et transmettez-les vous-même.
Entre deux emplois, pendant une formation ou une période de chômage, votre argent reste bloqué sur un compte de libre passage. Si vous n'en ouvrez pas, il est versé automatiquement à une fondation prévue à cet effet, l'institution supplétive. Mieux vaut alors la contacter pour récupérer votre argent et obtenir un meilleur intérêt.
Lire son certificat de prévoyance
Chaque année, votre caisse doit vous informer sur vos droits, votre salaire coordonné, votre taux de cotisation et votre épargne. C'est la loi qui l'y oblige, et ces informations figurent sur votre certificat de prévoyance.
Quelques minutes suffisent pour y repérer l'essentiel :
- votre avoir de vieillesse, c'est-à-dire l'épargne déjà accumulée
- votre salaire coordonné
- la rente prévue à la retraite
- votre protection en cas d'invalidité ou de décès
C'est aussi ce document qui permet de repérer tôt d'éventuelles lacunes de prévoyance, c'est-à-dire des trous dans votre épargne retraite.
Conclusion
Le 2e pilier est une épargne importante, et pourtant souvent mal connue. Avec l'AVS, il vise à maintenir une bonne partie de votre niveau de vie à la retraite.
Retenez trois idées. Le 2e pilier dépend de votre statut et de votre salaire. Votre épargne se construit chaque année, avec votre employeur. Et elle vous suit d'un emploi à l'autre.
Pour faire un premier pas dès aujourd'hui, retrouvez votre dernier certificat de prévoyance et notez votre salaire coordonné et votre avoir de vieillesse.
Ces deux chiffres suffisent déjà à voir votre retraite plus clairement.
Pour commencer : le Parcours Fondations de l'Académie, gratuit, vous aide à poser les bases de vos finances à votre rythme.
Pour aller plus loin : l'accompagnement individuel de l'Académie vous aide à structurer vos décisions financières, comme la préparation de votre retraite.
FAQ
Le 2e pilier est-il obligatoire ?
Pour les salariés, oui, dès que leur salaire dépasse 22'680 CHF par an en 2026. Avec un salaire plus bas, l'employeur peut quand même vous assurer, sur une base volontaire. Les indépendants, eux, n'y sont pas obligés, mais ils peuvent s'assurer s'ils le souhaitent.
Combien mon employeur paie-t-il pour mon 2e pilier ?
En principe, au moins autant que vous. Les cotisations doivent être partagées à parts égales, et votre employeur peut choisir de payer davantage que la moitié. Le règlement de votre caisse et votre certificat de prévoyance indiquent la répartition exacte qui s'applique à votre situation.
Que devient mon 2e pilier si je change d'emploi ?
Il vous suit. Votre épargne est transférée à la caisse de pension de votre nouvel employeur, et ce transfert est obligatoire. Si vous n'avez pas encore de nouvel emploi, elle attend sur un compte de libre passage. Pensez à vérifier sur votre nouveau certificat que le montant transféré correspond bien à l'ancien.
Peut-on toucher son 2e pilier avant la retraite ?
Oui, mais seulement dans certains cas : pour acheter votre résidence principale, pour vous mettre à votre compte ou si vous quittez définitivement la Suisse. Si vous partez vivre dans un pays de l'Union européenne, une partie de l'argent reste toutefois bloquée jusqu'à la retraite. Et chaque retrait réduit vos prestations futures.
⚠️ Avertissement important ⚠️
Les informations présentées dans cet article sont fournies à titre purement informatif et éducatif. Elles ne constituent en aucun cas une recommandation personnalisée, un conseil en investissement, une offre ou une sollicitation d’achat ou de vente de produits financiers.
Toute décision d’investissement doit être prise après une analyse approfondie de votre situation personnelle, de vos objectifs et de votre profil de risque, et peut nécessiter l’avis d’un conseiller financier agréé.
Les performances passées ne garantissent pas les résultats futurs. Les investissements comportent des risques, notamment le risque de perte en capital.